ShopSmart.co.id – Dalam beberapa waktu terakhir, dunia perbankan di Indonesia tengah bersiap menghadapi potensi kenaikan suku bunga acuan Bank Indonesia (BI Rate). Keputusan ini kerap diambil sebagai respons terhadap berbagai dinamika ekonomi, terutama tekanan terhadap nilai tukar Rupiah di pasar global. Kesiapan ini menunjukkan ketahanan sektor finansial dalam menghadapi tantangan makroekonomi.
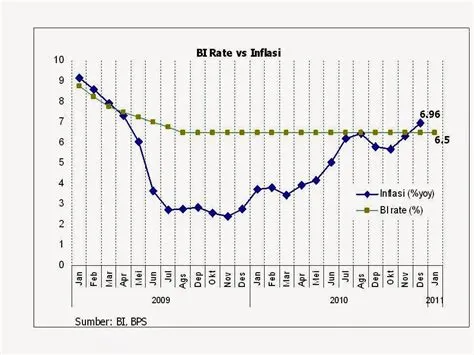
Kenaikan BI Rate secara umum bertujuan untuk mengendalikan inflasi dan menstabilkan nilai tukar mata uang domestik. Melalui instrumen suku bunga ini, otoritas moneter berusaha menarik kembali aliran dana asing ke dalam negeri, yang pada gilirannya dapat memperkuat posisi Rupiah. Keputusan ini merupakan bagian dari upaya Bank Indonesia untuk menjaga stabilitas ekonomi makro secara keseluruhan.
Mengapa BI Rate Naik? Analisis Konteks Ekonomi
Kenaikan BI Rate bukanlah peristiwa yang terjadi tanpa alasan fundamental. Tekanan terhadap Rupiah seringkali dipicu oleh sentimen global yang negatif, seperti kenaikan suku bunga di negara maju atau ketidakpastian geopolitik. Ketika investor global menarik dananya dari pasar berkembang, termasuk Indonesia, nilai tukar Rupiah cenderung terdepresiasi.
Untuk merespons pelemahan Rupiah dan mengendalikan potensi inflasi yang diimpor akibat depresiasi mata uang, Bank Indonesia dapat mengambil langkah proaktif dengan menaikkan BI Rate. Suku bunga yang lebih tinggi dapat membuat aset dalam Rupiah menjadi lebih menarik bagi investor asing, sehingga mendorong masuknya kembali modal dan memperkuat nilai tukar.
Implikasi Kenaikan BI Rate terhadap Sektor Perbankan
Sektor perbankan menjadi salah satu garda terdepan yang merasakan langsung dampak dari setiap kebijakan moneter, termasuk kenaikan BI Rate. Bank perlu melakukan penyesuaian dalam berbagai aspek operasionalnya, mulai dari manajemen risiko hingga strategi penghimpunan dana.
Salah satu dampak langsung adalah potensi peningkatan biaya dana (Cost of Funds) bagi bank. Ketika suku bunga acuan naik, suku bunga deposito dan instrumen pendanaan lainnya yang ditawarkan kepada nasabah juga cenderung akan ikut naik untuk tetap kompetitif. Hal ini dapat menggerus margin keuntungan bank jika tidak dikelola dengan baik.
Manajemen Risiko dan Efisiensi Biaya Dana di Perbankan
Menghadapi potensi kenaikan BI Rate, bank-bank seperti SMBC Indonesia telah mengambil langkah strategis untuk memperkuat manajemen risiko. Ini mencakup analisis mendalam terhadap eksposur kredit yang sensitif terhadap perubahan suku bunga. Bank perlu memastikan bahwa para debitur memiliki ketahanan yang memadai untuk menghadapi biaya pinjaman yang lebih tinggi.
Selain itu, fokus pada efisiensi biaya dana menjadi krusial. Perbankan berupaya untuk menjaga agar pertumbuhan biaya dana tidak melampaui pertumbuhan pendapatan bunga. Berbagai strategi dapat diterapkan, termasuk diversifikasi sumber pendanaan dan optimalisasi struktur kewajiban bank.
Antisipasi Dampak pada Sektor Kredit
Kenaikan BI Rate secara otomatis akan berdampak pada suku bunga kredit yang ditawarkan kepada nasabah. Suku bunga kredit yang lebih tinggi dapat mengurangi permintaan kredit dari sektor riil, baik dari individu maupun korporasi. Hal ini berpotensi memperlambat pertumbuhan penyaluran kredit secara keseluruhan.
Oleh karena itu, perbankan perlu melakukan antisipasi terhadap potensi penurunan volume kredit baru maupun peningkatan risiko kredit macet (Non-Performing Loan/NPL). Analisis kualitas kredit secara berkala dan restrukturisasi kredit bagi debitur yang terdampak menjadi langkah mitigasi yang penting.
Peran Bank Sentral dalam Menjaga Stabilitas
Bank Indonesia memegang peranan sentral dalam menjaga stabilitas moneter dan sistem keuangan. Keputusan terkait BI Rate diambil setelah melalui kajian mendalam terhadap berbagai indikator ekonomi, baik domestik maupun global. Komunikasi yang transparan dari Bank Indonesia mengenai arah kebijakan moneter sangat penting untuk memberikan kepastian kepada pasar.
Selain melalui suku bunga acuan, Bank Indonesia juga dapat menggunakan instrumen kebijakan lainnya, seperti operasi pasar terbuka dan kebijakan makroprudensial, untuk mengelola likuiditas dan menjaga stabilitas sistem keuangan. Upaya sinergi antara kebijakan moneter dan fiskal juga krusial dalam menghadapi tantangan ekonomi.
Strategi Perbankan Menghadapi Perubahan Lingkungan Suku Bunga
Dalam lingkungan suku bunga yang berfluktuasi, bank perlu memiliki strategi bisnis yang adaptif. Diversifikasi lini bisnis, inovasi produk dan layanan, serta penguatan basis nasabah menjadi kunci untuk menjaga pertumbuhan pendapatan yang berkelanjutan.
Investasi pada teknologi digital juga semakin penting untuk meningkatkan efisiensi operasional dan memperluas jangkauan layanan. Dengan demikian, bank dapat tetap kompetitif dan memberikan nilai tambah bagi para pemangku kepentingan di tengah ketidakpastian ekonomi.
Studi Kasus: Kesiapan SMBC Indonesia
Sebagai salah satu pelaku industri perbankan, SMBC Indonesia telah menunjukkan komitmennya dalam menghadapi dinamika ekonomi terkini. Laporan awal menunjukkan bahwa bank ini telah mengambil langkah proaktif dengan memperkuat manajemen risiko dan meningkatkan efisiensi biaya dana. Pendekatan ini sangat penting dalam mengantisipasi dampak yang mungkin timbul terhadap portofolio kredit mereka.
Fokus pada manajemen risiko tidak hanya terbatas pada penilaian kredit, tetapi juga mencakup pemantauan terhadap perubahan suku bunga dan dampaknya terhadap profil keuangan debitur. Dengan demikian, SMBC Indonesia berupaya meminimalkan potensi kerugian akibat fluktuasi suku bunga dan menjaga kesehatan portofolio kreditnya.
Menyongsong Masa Depan Perbankan Indonesia
Kenaikan BI Rate, meskipun dapat menimbulkan tantangan, juga merupakan bagian dari siklus ekonomi yang normal. Bank yang memiliki fondasi kuat, manajemen yang prudent, dan strategi bisnis yang adaptif akan mampu melewati periode ini dengan baik.
Dinamika ekonomi yang terjadi saat ini menuntut perbankan Indonesia untuk terus berinovasi dan beradaptasi. Kemampuan untuk mengelola risiko secara efektif dan menjaga efisiensi operasional akan menjadi penentu keberhasilan dalam menjaga stabilitas dan mendukung pertumbuhan ekonomi nasional di masa mendatang.
Tantangan dan Peluang di Era Kenaikan Suku Bunga
Kenaikan BI Rate menghadirkan tantangan tersendiri bagi industri perbankan. Peningkatan biaya dana dapat menekan margin bunga bersih (Net Interest Margin/NIM) jika bank tidak dapat sepenuhnya meneruskan kenaikan biaya tersebut kepada nasabah kredit. Selain itu, perlambatan pertumbuhan kredit dapat mempengaruhi pendapatan bunga bank.
Namun, di balik tantangan tersebut, terdapat pula peluang. Suku bunga yang lebih tinggi dapat mendorong nasabah untuk lebih memilih instrumen simpanan berjangka, yang dapat menguntungkan bank dalam menghimpun dana murah. Bank yang mampu menawarkan produk simpanan yang menarik dan kompetitif akan memiliki keunggulan dalam mengelola struktur pendanaannya.
Optimalisasi Portofolio dan Inovasi Produk
Dalam menghadapi lingkungan suku bunga yang meningkat, bank perlu melakukan optimalisasi portofolio aset dan liabilitasnya. Ini bisa berarti meninjau kembali komposisi kredit yang ada, mengidentifikasi segmen yang lebih tahan terhadap kenaikan suku bunga, dan melakukan diversifikasi sumber pendapatan non-bunga.
Selain itu, inovasi produk menjadi kunci untuk menarik dan mempertahankan nasabah. Produk-produk yang menawarkan fitur perlindungan terhadap fluktuasi suku bunga, atau produk investasi yang menawarkan imbal hasil menarik di tengah kenaikan suku bunga, dapat menjadi daya tarik tersendiri. Peningkatan layanan digital juga terus didorong untuk meningkatkan engagement nasabah dan efisiensi transaksi.
Kesimpulan: Kesiapan Menghadapi Konstelasi Ekonomi
Kesiapan perbankan Indonesia dalam menghadapi potensi kenaikan BI Rate di tengah tekanan Rupiah menunjukkan adanya kedewasaan dalam pengelolaan sektor finansial. Langkah-langkah proaktif yang diambil oleh institusi seperti SMBC Indonesia, yang berfokus pada penguatan manajemen risiko dan efisiensi biaya dana, merupakan fondasi penting dalam menjaga stabilitas.
Dampak kenaikan BI Rate terhadap kredit perlu dicermati, namun dengan strategi yang tepat dan adaptabilitas, industri perbankan dapat terus berkontribusi pada perekonomian nasional. Stabilitas sistem keuangan yang terjaga akan menjadi prasyarat utama bagi pemulihan dan pertumbuhan ekonomi yang berkelanjutan.
Pertanyaan Umum (FAQ)
Apa dampak utama kenaikan BI Rate bagi nasabah bank?
Dampak utama bagi nasabah adalah potensi kenaikan suku bunga kredit yang mereka pinjam, yang berarti cicilan atau biaya pinjaman mereka bisa meningkat. Di sisi lain, suku bunga deposito atau tabungan yang ditawarkan oleh bank juga cenderung akan naik, memberikan potensi imbal hasil yang lebih tinggi bagi para penabung.
Bagaimana perbankan dapat mengelola efisiensi biaya dana di tengah kenaikan BI Rate?
Perbankan dapat mengelola efisiensi biaya dana melalui diversifikasi sumber pendanaan, seperti menerbitkan obligasi atau surat utang, serta mengoptimalkan struktur kewajiban. Selain itu, menawarkan produk simpanan yang menarik dan kompetitif kepada nasabah ritel dan korporat juga menjadi strategi penting.
Mengapa kenaikan BI Rate seringkali dikaitkan dengan penguatan Rupiah?
Kenaikan BI Rate membuat aset dalam Rupiah menjadi lebih menarik bagi investor asing karena menawarkan imbal hasil yang lebih tinggi. Hal ini dapat mendorong masuknya kembali modal asing ke Indonesia, yang pada gilirannya akan meningkatkan permintaan terhadap Rupiah dan memperkuat nilainya terhadap mata uang asing.
Apa yang dimaksud dengan manajemen risiko dalam konteks kenaikan BI Rate?
Manajemen risiko dalam konteks ini mencakup identifikasi, penilaian, dan mitigasi risiko yang timbul akibat perubahan suku bunga. Ini termasuk risiko suku bunga pada portofolio kredit (debitur yang kesulitan membayar cicilan lebih tinggi), risiko likuiditas (kesulitan menyediakan dana), dan risiko pasar.
Bagaimana perbankan mengantisipasi dampak kenaikan BI Rate terhadap penyaluran kredit?
Perbankan mengantisipasi dampak pada penyaluran kredit dengan melakukan analisis kualitas kredit secara lebih ketat, melakukan restrukturisasi kredit bagi nasabah yang berpotensi terdampak, serta menyesuaikan strategi penetapan suku bunga kredit agar tetap kompetitif namun juga menguntungkan. Selain itu, bank dapat fokus pada segmen kredit yang lebih resilien terhadap kenaikan suku bunga.
PowerBank UGREEN Original
Fast Charging & Kapasitas Besar ⚡
Jangan sampai kehabisan! Dapatkan PowerBank UGREEN dengan harga promo spesial di Official Store Shopee.
Cocok untuk iPhone, Android, Tablet hingga Laptop.
✅ Original Bergaransi
⚡ Fast Charging
🔋 Kapasitas Besar
Promo bisa berakhir kapan saja. Amankan sekarang sebelum harga naik!